VWAP 선 하나로 장세가 보인다고?
VWAP은 그날 체결된 거래를 거래량으로 가중해 평균 낸 가격입니다. 주가와 VWAP의 위치, 돌파 뒤 버티기, 선의 기울기로 장중 분위기를 읽는 법과 한계를 정리했습니다.
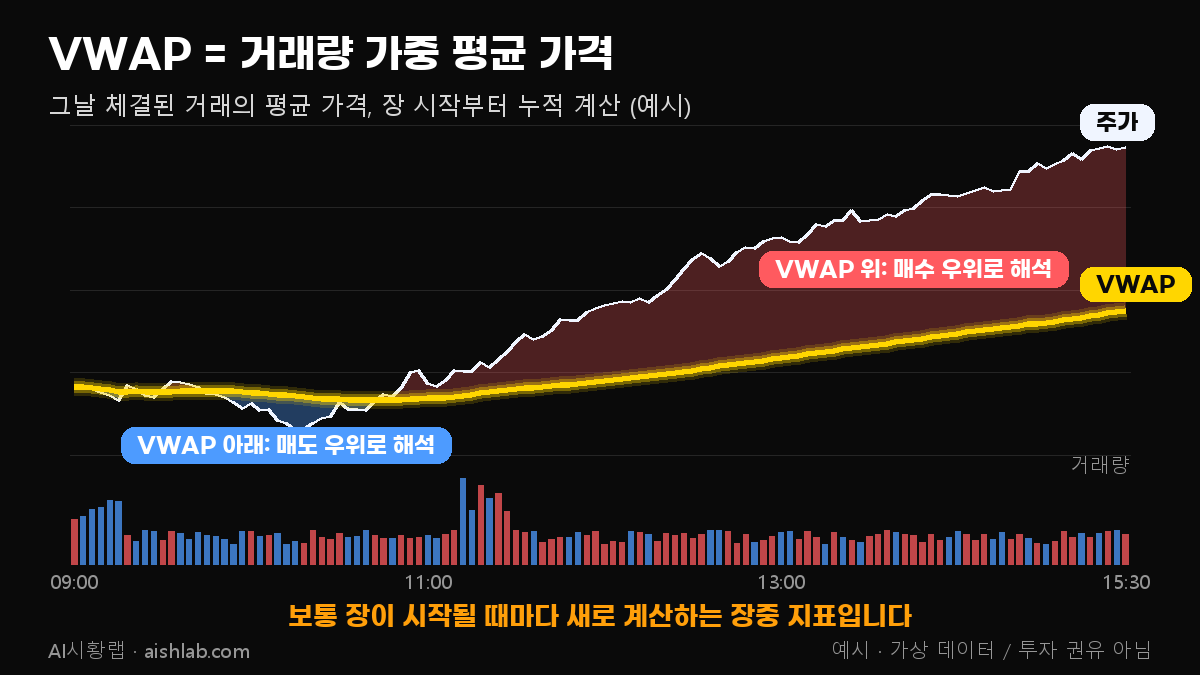
- VWAP은 그날 체결된 거래의 거래량 가중 평균 가격이며 보통 장이 시작될 때마다 새로 계산합니다
- 주가가 VWAP 위면 매수 우위, 아래면 매도 우위로 해석하는 것이 일반적입니다
- 이미 움직인 가격으로 만든 후행 지표라 거래량·이동평균선과 함께 쓰는 보조 도구입니다
VWAP이란? (그리고 아닌 것)
VWAP(Volume-Weighted Average Price)은 거래량 가중 평균 가격입니다. 많이 거래된 가격에 더 큰 무게를 줘서 평균을 낸, 그날의 평균 거래 단가라고 이해하면 됩니다.
주로 분봉 같은 장중 차트에서 쓰는 지표이며, 보통 하루가 시작될 때마다 새로 계산합니다. 시장에서 그날 체결된 모든 거래를 반영한 값이므로, 특정 세력이나 투자자의 평균 매수가를 알려주는 지표는 아닙니다.
계산 원리
TradingView 설명 기준으로 계산은 다섯 단계입니다. 봉마다 전형가격 (고가+저가+종가)÷3을 구하고, 여기에 그 봉의 거래량을 곱합니다. 이 값을 장 시작부터 누적한 합계를 거래량 누적 합계로 나누면 VWAP입니다.
식으로 쓰면 VWAP = Σ(가격 × 거래량) ÷ Σ 거래량입니다. 거래량이 큰 구간의 가격이 평균에 더 크게 반영되어, 일반 이동평균선과는 모양이 다릅니다. 리셋(앵커) 주기는 세션·주·월 등으로 바꿀 수 있지만, 일봉에서 하루 단위로 리셋하면 의미가 없습니다.
보는 법 3단계
첫째, 거래량을 동반해 VWAP을 위로 돌파하는지 봅니다. 거래량이 따라붙으면 돌파가 더 의미 있다고 해석하기도 합니다.
둘째, 올라선 뒤 그 위에서 버티는지 확인합니다. VWAP 근처까지 내려왔다가 다시 올라서는 모습이 반복되면 이 선을 지지로 쓰는 참여자가 많다고 볼 수 있습니다.
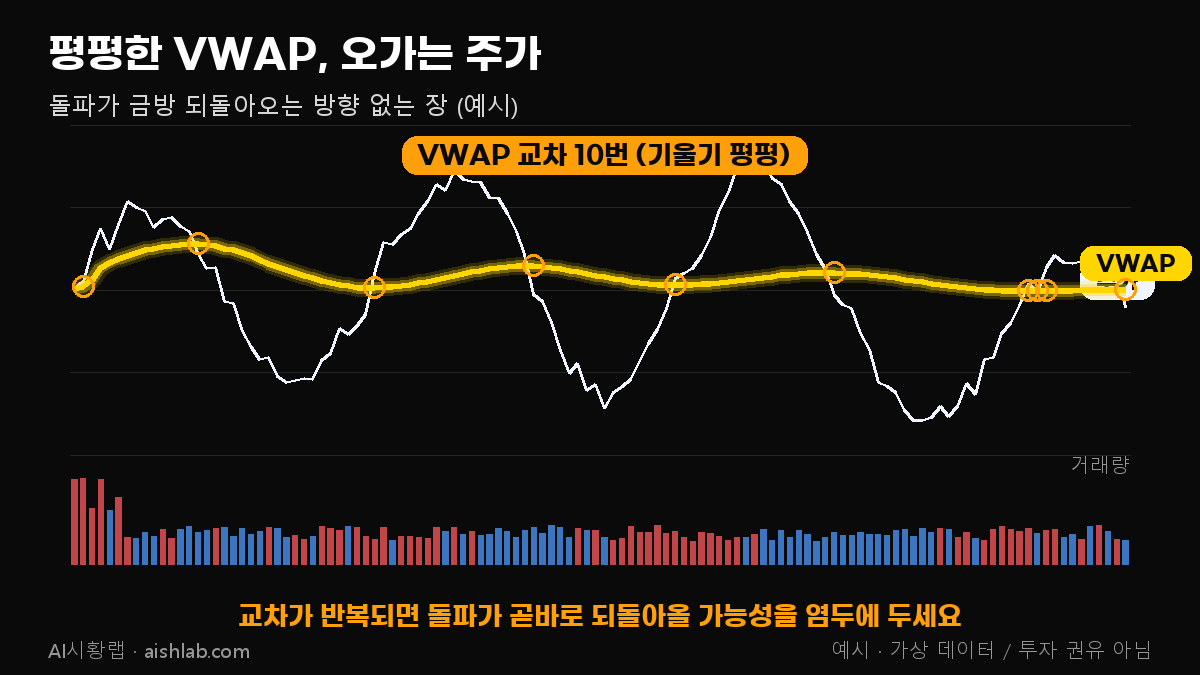
셋째, 선의 기울기를 봅니다. 우상향이면 하루 평균 단가가 올라가는 중이고, 평평하면 방향이 뚜렷하지 않다는 뜻으로 읽습니다.
예시 상황
첫 번째 그림은 장 초반 VWAP 아래에 머물던 주가가 오전 중 VWAP 위로 올라서고 오후까지 유지된 가상의 하루입니다. 위 구간에서는 매수 우위, 아래 구간에서는 매도 우위로 읽습니다.
두 번째 그림은 VWAP이 평평한 채 주가가 10번 가까이 위아래로 오가는 날입니다. 이런 날에는 돌파가 금방 되돌아올 수 있어 한 번의 교차만 보고 판단하기 어렵습니다.
흔한 실수와 한계
VWAP은 이미 지나간 가격과 거래량으로 계산하므로 후행합니다. 특히 장 후반으로 갈수록 누적 데이터가 쌓여 선이 잘 움직이지 않아 후행성이 커집니다.
VWAP 위에 있다는 사실이 상승을 보장하지 않으며, 아래에 있다고 반드시 하락하는 것도 아닙니다. 단독 매매 신호가 아니라 거래량, 이동평균선과 함께 보는 보조 도구로 쓰는 것이 안전합니다.
진입 전에 확인해 보세요
- VWAP을 위로 돌파할 때 거래량이 늘었나?
- 돌파 뒤 VWAP 위에서 버티고 있나?
- VWAP 선이 우상향인가, 평평한가?
- 오늘 VWAP을 몇 번이나 오르내렸나?
VWAP은 후행 지표이고 분봉 차트에서 쓰는 장중 지표입니다. 위·아래 위치만으로 매매 방향을 정하면 횡보장에서 거짓 신호를 만날 수 있습니다.
1분 영상
참고한 자료 2건
- 거래량 가중 평균값 (VWAP) - TradingView 한국어 지원 — 정의(거래량으로 가중한 평균 가격, 주로 장중 차트용), 5단계 계산식(전형가격×거래량 누적 ÷ 거래량 누적), 앵커(리셋) 주기, 위=상승 추세·아래=하락 추세·오가면 횡보 해석, 후행 한계를 원문에서 확인
- VWAP 지표 해설 - The Right Trader — 후행성과 횡보 구간 신호 번복 지적(기존 조사 자료 tip_scripts.md 인용, 이번 세션 재확인 안 함)
오늘의 지수·뉴스 영향도·시황 브리핑을 한 화면에서 확인하세요.
시황 보러가기정보 제공·교육 목적이며 투자 권유가 아닙니다. 예시 차트는 모두 가상 데이터이고, 지표는 과거 가격으로 계산되어 틀린 신호가 나올 수 있습니다. 투자 판단과 책임은 본인에게 있습니다.