손절가, 감 대신 ATR로 정하는 법
ATR은 최근 봉들의 진폭을 평균한 변동성 지표입니다. 진입가 − k×ATR로 손절가를 정하고, 계좌의 일정 비율을 허용 손실로 잡아 수량을 계산하는 예시와 갭하락 때의 한계를 정리했습니다.
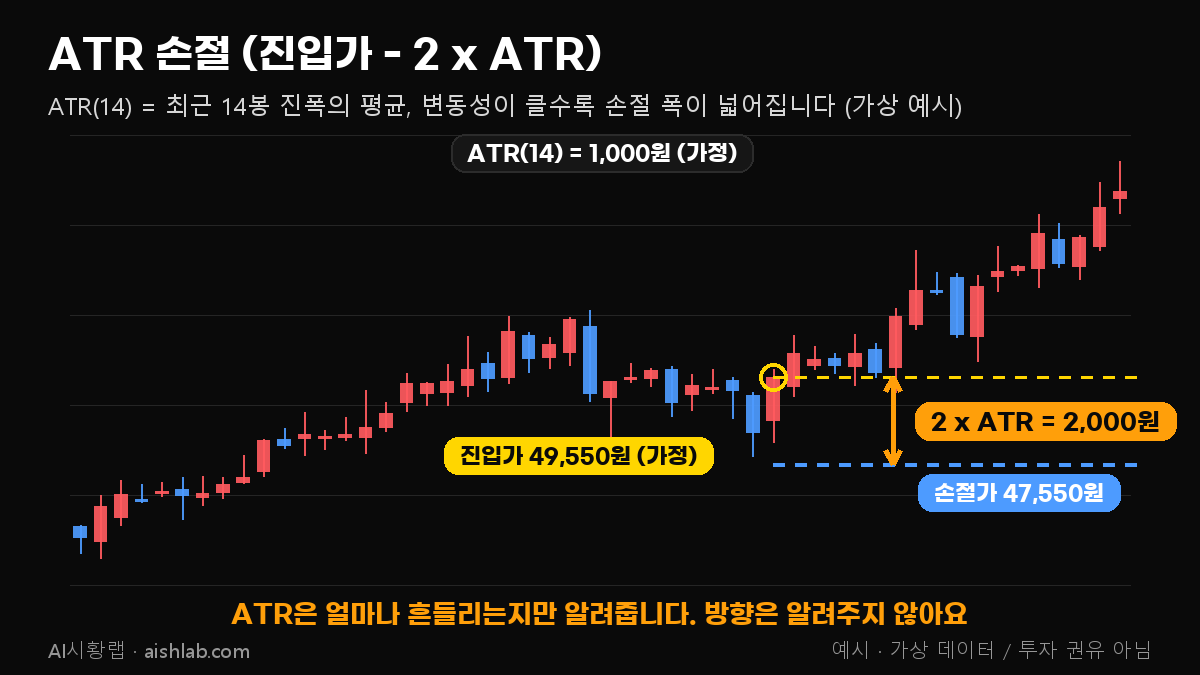
- ATR = 일정 기간(기본 14봉) 진폭의 평균, 얼마나 흔들리는지만 보여 주고 방향은 알려주지 않습니다
- 손절가 = 진입가 − k × ATR (k는 내 리스크 허용도에 따라 정하는 값, 2는 예시일 뿐)
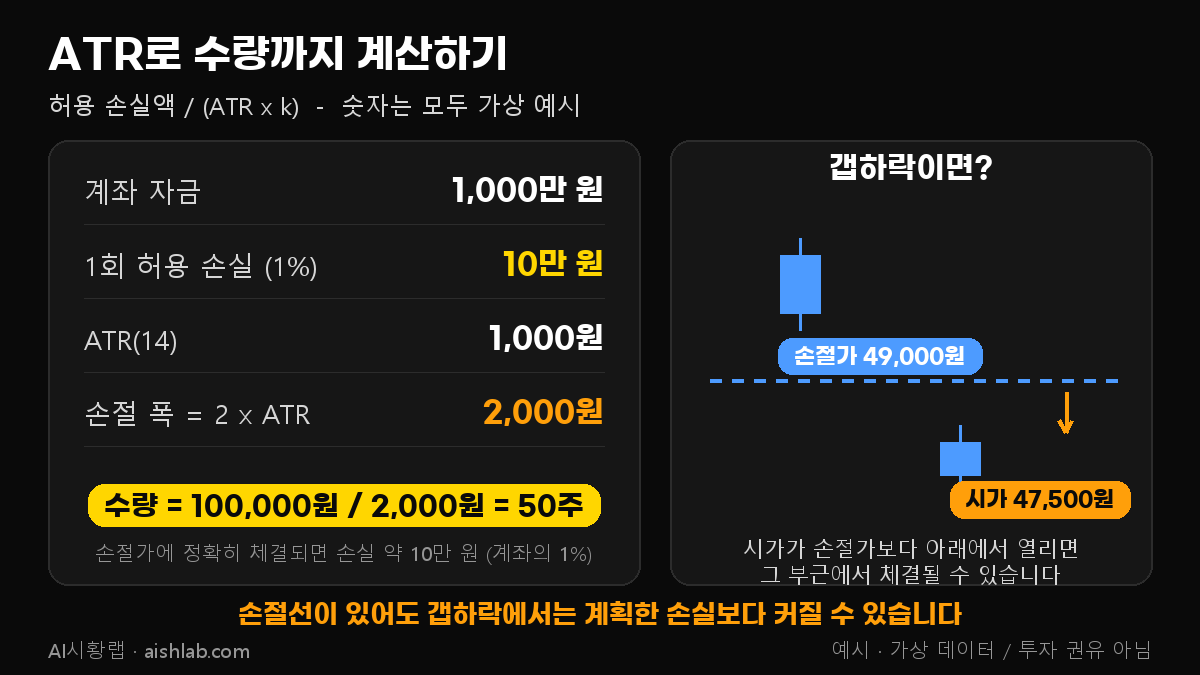
- 수량 = 허용 손실액 ÷ (k × ATR). 단, 갭하락이면 손절가보다 불리하게 체결될 수 있습니다
ATR은 무엇인가요?
ATR(평균 진폭, Average True Range)은 일정 기간 동안 봉 하나가 평균적으로 얼마나 움직였는지를 보여 주는 변동성 지표입니다. 1978년 웰스 와일더가 만든 것으로 알려져 있습니다.
ATR이 크다는 것은 최근 주가가 크게 흔들렸다는 뜻이고, 작다는 것은 잠잠했다는 뜻입니다. 오를지 내릴지는 알려주지 않으며, 상승장과 하락장 모두에서 커질 수 있습니다.
어떻게 계산하나요?
먼저 하루의 진폭(True Range)을 구합니다. 다음 세 값 중 가장 큰 값입니다.
- 오늘 고가 − 오늘 저가
- |오늘 고가 − 어제 종가|
- |오늘 저가 − 어제 종가|
뒤의 두 값이 있어서 갭으로 시가가 전일 범위 밖에서 열린 경우도 진폭에 반영됩니다. ATR은 이 진폭의 평균이고, 기본 기간은 14봉입니다. 와일더 방식으로는 첫 값은 처음 14개 진폭의 단순 평균을 쓰고 이후에는 앞선 ATR을 이용해 계속 평활합니다. 프로그램마다 단순 평균이나 와일더 평활 등 평균 방식이 달라 같은 14라도 수치가 조금 다를 수 있습니다.
보는 법 3단계
1단계. 손절 폭을 정합니다. 롱(매수) 기준으로 손절가 = 진입가 − k × ATR 입니다. k는 1.5~3 정도를 예로 드는 자료가 많지만 정해진 값은 없고, 내 리스크 허용도와 과거 검증 결과에 따라 정합니다.
2단계. 수량을 정합니다. 수량 = 허용 손실액 ÷ (k × ATR). 예를 들어 계좌가 1,000만 원이고 1회 허용 손실을 1%로 정하면 허용 손실액은 10만 원입니다. ATR이 1,000원, k가 2라면 손절 폭은 2,000원이고, 수량은 100,000 ÷ 2,000 = 50주입니다. 숫자는 모두 가상의 예시입니다.
3단계. 주문 전에 손절가를 먼저 정해 둡니다. 진입 뒤에 손절 기준을 정하면 감정이 끼어들기 쉽습니다. 손절가와 수량 계산에 쓴 ATR·k를 일관되게 유지하세요.
예시 상황
위 그림은 가상의 차트에서 진입가가 49,550원, ATR(14)이 1,000원, k가 2인 경우입니다. 손절가는 49,550 − 2,000 = 47,550원이 됩니다. 같은 진입가라도 변동성이 큰 종목은 ATR이 커져 손절 폭이 넓어지고, 그만큼 수량은 줄어듭니다. 반대로 변동성이 작으면 손절 폭이 좁아져 같은 허용 손실로 더 많은 수량을 계산할 수 있습니다.
이처럼 손절 폭을 고정 퍼센트가 아니라 종목의 평소 흔들림에 맞추는 것이 ATR 손절의 아이디어입니다.
흔한 실수와 한계
가장 큰 한계는 갭입니다. 장 시작에 갭하락하면 주가가 손절가를 건너뛰고 훨씬 아래에서 시작할 수 있고, 이 경우 손절 주문이 계획한 손절가보다 불리한 가격에서 체결될 수 있습니다. 그래서 1% 허용 손실로 계산했더라도 실제 손실은 그보다 커질 수 있습니다.
ATR은 후행성이 있고 단독 매매 신호가 아닙니다. 또 손절폭이 넓다고 안전한 것도, 좁다고 위험한 것도 아닙니다. k와 기간은 과거 데이터로 먼저 검증해 보고, 내 자금 상황에 맞게 정하세요.
진입 전에 확인해 보세요
- ATR 기간(14봉 등)과 평균 방식을 확인했는지
- 손절가 = 진입가 − k × ATR 로 주문 전에 정했는지
- 허용 손실액을 정하고 수량을 계산했는지
- 갭하락 때 손실이 더 커질 수 있음을 감안했는지
ATR 손절은 평소의 흔들림을 기준으로 손절 폭을 정하는 방법일 뿐이며, 갭하락 시에는 손절가보다 불리하게 체결될 수 있습니다. 예시 숫자는 모두 가상입니다.
1분 영상
참고한 자료 2건
- The Right Trader - 평균 진폭(ATR) (한국어) — ATR 정의(웰스 와일더 1978), True Range 3가지 값 중 최댓값, 기본 14기간, 와일더 평활이라 단순 평균 플랫폼과 수치가 다를 수 있음, 방향 정보 없음, 손절 활용(1.5~3배 예시)과 위험 금액 ÷ 손절폭으로 포지션 크기 계산 (원문 직접 확인)
- 위키독스 / TradingView 한국어 스크립트 (ATR) — TR 3값 최댓값, ATR 길이 14 기본과 RMA(와일더) 평활 사용 사례, 평균 방식이 자료마다 SMA·RMA로 갈린다는 점 (검색 요약 기준, 원문 재확인 권장)
오늘의 지수·뉴스 영향도·시황 브리핑을 한 화면에서 확인하세요.
시황 보러가기정보 제공·교육 목적이며 투자 권유가 아닙니다. 예시 차트는 모두 가상 데이터이고, 지표는 과거 가격으로 계산되어 틀린 신호가 나올 수 있습니다. 투자 판단과 책임은 본인에게 있습니다.